

这两个月,客户群里聊得最多的一件事,是税局的电话和短信。
有上海的客户接到税务局来电,要求申报境外个税。他追问了一句原因,对方回复:这是市局下发的名单,最近又出了一批新名单,需要做复核,主要是因为交易量过大。
有广东的客户收到的是自动语音,提示存在申报未足额的风险,短信里留了办公电话和地址,要求尽快联系。
有北京的客户收到的则是短信,请他梳理境外收入、核查有无申报疏漏,后面附了电话和邮箱。
三种通知形式,同一个背景: 2025 年度的 CRS 数据,国家税务总局已经拿到了!
一、这笔数据是怎么回来的?
按交换节奏走:金融机构在次年 5 月底前,把上一年度的账户数据报到当地税局;9 月到 10 月,各国(地区)税务部门启动数据交换;随后,中国税务居民在各地的金融账户信息,汇总回国家税务总局。
也就是说,你境外账户 2025 年的年末余额、拿了多少股息、多少利息、一年卖出了多少,现在都在系统里。
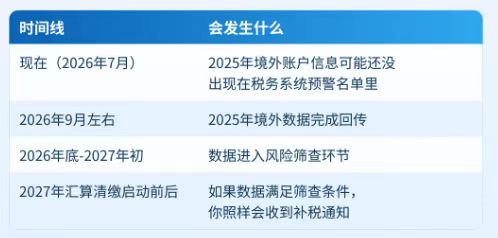
数据到位,下一步就是比对。两种结果:没主动申报的,被要求补充申报;申报了但对不上的,被要求更正申报、补缴税款。
和国内多数税种走 “代扣代缴” 不同,境外所得几乎完全靠纳税人自己梳理、自己申报。所以电话一来,很多人第一反应就是慌。
二、先搞明白:税局手里到底有什么?
来源其实很单一,就是 CRS 交换回来的那几项。每个境外账户一年 “报一次”,报的是五个数:
年末账户余额、年度股息、年度利息、年度出售金融资产总额(也就是常说的 “销售收入”)、其他收入。
一个特别容易被误会的地方:交换的是汇总数,不是交易明细。税局看不到你每一笔买卖,也看不到你的银行流水,他手里只有一个总数。
正因为只有一个总数,才需要跟你 “对账”,这也决定了后面每一步该怎么做。
税局核对你的申报,主要盯三个 “对不对得上”:
① 股息、利息对得上吗?这两项数据最准,差几千块都可能被要求更正。
② 出售金融资产总额,和财产转让所得匹配吗?一年卖了几千万,却申报 “没有财产转让收入”,一定会被问到。
③ 年末余额的变动,和你的税负匹配吗?账户一年涨了几千万,税只交了几万,这个缺口藏不住。
三、五步应对,照着走
这几年协助客户处理下来,各地情况汇总,基本就是五步。
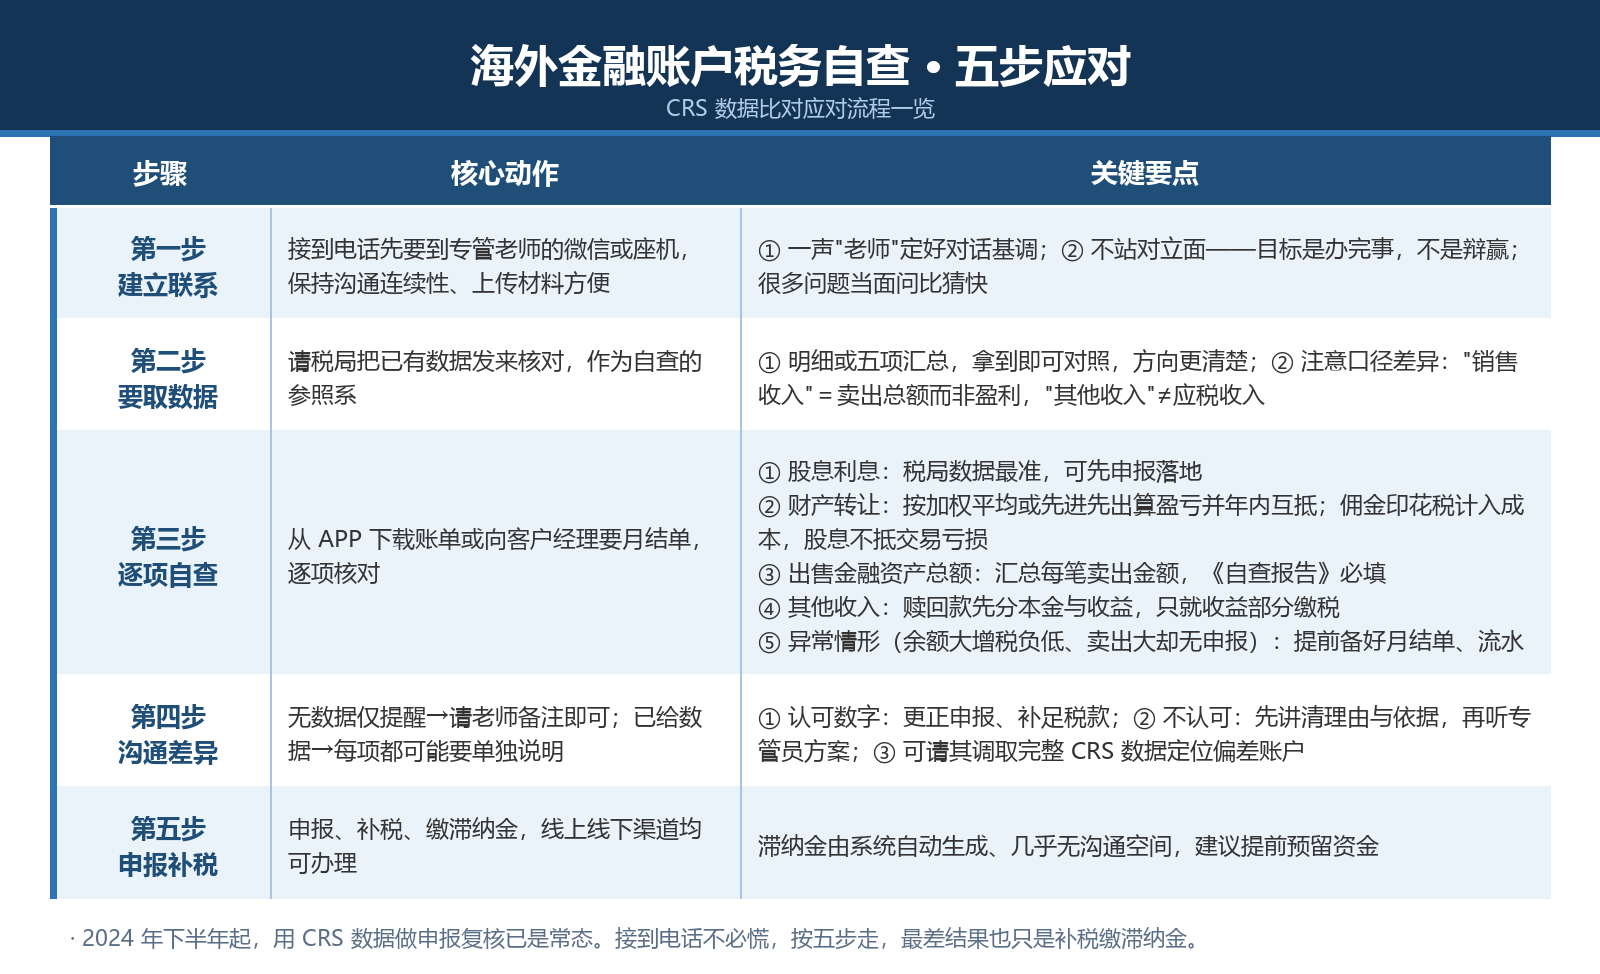
第一步:先把联系建立起来
接到电话后,第一件事是把专管老师的联系方式要到 —— 加个微信,或者留个座机。
这不只是礼貌。后续沟通有连续性,不必每次从头解释一遍,上传材料也方便;更重要的是,专管员手里就有你账户的数据,很多问题当面问,比自己猜快得多。
两个细节很实用:称呼上,不管对方年龄大小,一声 “老师” 能把对话的基调定下来;姿态上,别把自己摆到专管员的对立面 —— 你要办完事,不是要辩赢。
第二步:把数据要过来,先有参照系
税局手里已经有你的数据了,可以直接问一句:能不能发给我核对?
各地做法不一样:有的能给到每个账户的明细,有的只能给五项汇总,也有确实拿不出来的情况。但只要能拿到,哪怕只是汇总数,也很值 —— 那是你自查的参照系,先知道系统里是什么口径、什么数字,再拿自己的记录去对,方向就清楚了。
很多客户自己算完觉得没问题,一对照才发现:不是算错了,是口径不一样。税局说的 “销售收入”,是出售金融资产的总金额,不是你赚的钱;“其他收入” 也不一定等于应税收入。
第三步:对照数据,一项一项自查
账单从 APP 下载,或者找客户经理要月结单、年度结算单,然后逐项核对。
① 股息与利息。这两项税局的数据通常最准。确认无误的话,可以和专管员商量:先把这部分申报掉,其余慢慢自查,先落地一块。如果发现数字明显有错,就往下核 —— 是漏了账户,还是口径理解有偏差。
② 财产转让所得。这一项完全靠自查,税局给不了答案。做法是用移动加权平均法或先进先出法,把每一笔卖出的盈亏算出来,再做年度内盈亏互抵,得出总的盈亏。方法选一种,中途别再换。两个注意点:佣金、印花税这类交易费用可以计入成本;股息不能拿来抵交易亏损,这是两笔账。
③ 出售金融资产总额。这个数和你要交多少税没有直接关系,但它是税局的一道复核动作。算法很简单:把每一笔股票、基金的卖出金额汇总。填《自查报告》时,一般都要写这个数。
④ 其他收入。不是人人都会碰到。常见的一种是:买了海外基金,当年做了赎回,基金公司把这笔回款整体报成了 “其他收入”。可赎回款里既有本金也有收益,正确处理是先找到这笔赎回、确认数字对得上,再核算实际盈亏 ——只就收益部分缴税,不是按全额缴。
还有两种异常要格外留意:年末余额大幅增长、税负却偏低;年度卖出金额很大,却没有对应的财产转让所得申报。这两类现在都是重点询问对象,提前想好怎么说明,并把月结单、流水这些客观材料备好,比口头解释有用得多。
有的专管员会要求你填《自查情况说明》,甚至签署承诺。签之前务必确认:你写下的每一个数字,自己都拿得出依据。
第四步、有差异,怎么沟通
先分清一件事。如果税局手里没有数据,只是提醒你自查,这种情况其实不严重,请专管老师备注一下就可以。
一旦税局把数据给了你,逻辑就变了:每一项都可能要你单独说明。认可税局的数字,更正申报、补足税款就行;不认可,通常要提供大量资料,还可能写情况说明、签承诺。
沟通的原则有三条:
不站到对立面。你解决的是自己的税务问题,他要完成的是他的核查工作,方向其实一致。
先把自己的理解讲清楚:这笔钱为什么不算收入,理由是什么,依据是什么。再听听专管员的方案。他见过大量同类案例,最清楚当地口径,也最清楚以往是怎么处理的。
如果确实认为数据有问题,可以请专管老师向上调取完整的 CRS 账户信息,把偏差定位到具体账户;也可以在自己数据确认无误、又愿意提供底层材料的前提下,按自己计算的金额申报 —— 但这种情况通常要签承诺,少报漏报的责任由自己承担。
五、最后一步,反而最简单
申报、补税、缴滞纳金。办税服务厅线下能办,线上渠道也能办。
要提醒的是滞纳金。走到被通知这一步,滞纳金基本躲不掉,由系统自动生成,几乎没有沟通空间,建议提前把资金预留出来。
从 2024 年下半年起,用 CRS 数据做申报复核就已是常态。接到电话不必慌,按步骤走。最差的结果,也就是把税补上、把滞纳金交了。
有,很多事都好谈。没有,就从今天开始补。